Un business plan de salle de sport repose sur trois blocs chiffrés : l'investissement initial, le compte de résultat prévisionnel et le plan de financement. C'est leur cohérence, pas la longueur du document, qui convainc une banque ou un associé.
Vous allez voir les postes à chiffrer bloc par bloc, les ordres de grandeur d'investissement et de charges, et le nombre d'abonnés à atteindre pour couvrir vos coûts.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Chiffrer l'investissement Local, aménagement, équipement, mise aux normes : le besoin de départ.
-
02 Estimer les charges Loyer, salaires, énergie, maintenance, assurance : le coût mensuel à tenir.
-
03 Construire les revenus Abonnements, cours, coaching, boutique : ce que la salle encaisse vraiment.
-
04 Boucler le financement Apport, emprunt, aides : comment le besoin est couvert.
-
05 Vérifier la rentabilité Seuil d'abonnés, remplissage, churn : ce qui tient ou casse le dossier.
01 / 12
À quoi sert vraiment la partie chiffrée d'un business plan de salle de sport ?
La partie chiffrée d'un business plan de salle de sport sert à démontrer qu'un nombre d'abonnés atteignable couvre vos charges et rembourse votre emprunt.
Une salle de sport se juge à son nombre d'abonnés, pas à la beauté de son prévisionnel. Le marché français donne des repères clairs : un parc de salles dense, un chiffre d'affaires global substantiel, un prix moyen mensuel modeste et une majorité d'établissements sous enseigne. Votre prévisionnel doit donc se situer par rapport à ces données, pas à côté d'elles.
La banque, elle, ne lit pas vos pages marketing. Elle cherche trois choses : le nombre d'abonnés, le montant du besoin et la capacité de remboursement. Alors un scénario bas tenable vaut mieux qu'un scénario haut non justifié, car un plan trop optimiste se retourne contre vous dès le premier écart.
02 / 12
Quels postes d'investissement de démarrage faut-il chiffrer ?
L'investissement initial d'une salle de sport se chiffre en six postes : local et travaux, aménagement, équipement sportif, mise aux normes, logiciel de gestion et trésorerie de démarrage.
Le local arrive en tête, car c'est lui qui commande presque tout le reste : le montant du loyer, la surface disponible et l'état des murs décident de l'ampleur des travaux, puis de l'aménagement et de l'équipement sportif. Chiffrez chaque poste en fourchette basse et haute plutôt qu'en valeur unique : c'est ce qui rend le total défendable devant un banquier.
La mise aux normes ne se traite pas en fin de parcours, car l'accessibilité, la sécurité et les obligations liées à l'accueil du public peuvent imposer des travaux que vous n'aurez pas anticipés. Ajoutez le logiciel de gestion, puis une ligne de trésorerie de démarrage séparée : les premiers abonnements arrivent après les factures. Vous saurez alors combien d'abonnés doivent couvrir vos charges.
Pour la suiteReste à savoir combien d'abonnés font tourner cette structure.
03 / 12
Combien coûte l'ouverture et combien faut-il d'abonnés pour couvrir les charges ?
Pour couvrir ses charges, une salle de sport indépendante doit atteindre environ 520 abonnés à 33 € par mois si ses charges fixes mensuelles sont de 15 000 €, et environ 690 abonnés si elles montent à 20 000 €.
Le point de départ n'est pas le nombre de salles du quartier, mais vos charges fixes mensuelles : loyer, énergie, assurances, salaires. Ces charges tombent chaque mois, abonnés ou pas. Pour savoir combien d'abonnés les couvrent, il faut donc mesurer ce que chacun rapporte vraiment, et non ce qu'il paie sur sa facture.
Car d'un abonnement, vous ne gardez que la marge : déduisez le prélèvement bancaire, l'abonnement logiciel et les produits d'accueil. Cette marge par abonné divise vos charges fixes pour donner le seuil à atteindre. Si le seuil vous paraît hors de portée, agissez d'abord sur les charges, car elles pèsent davantage que le prix.
Exemple chiffré
Du chiffre d'affaires au seuil d'abonnés
- Charges fixes mensuelles (loyer, salaires, énergie, assurance, logiciel)
- 15 000 €
- Prix moyen par abonné
- 33 €
- Coûts variables par abonné
- 4 €
-
Marge par abonné29 €
33 − 4
Prix moyen moins coûts variables par abonné.
-
Seuil d'abonnés517,24 abonnés
15000 ÷ 29
Charges fixes divisées par la marge par abonné.
-
Seuil d'abonnés si charges fixes à 20 000 €689,66 abonnés
20000 ÷ 29
Variante haute : chaque 1 000 € de charges fixes en plus exige environ 35 abonnés supplémentaires.
04 / 12
Comment chiffrer le local, le loyer et les charges récurrentes ?
Le loyer d'une salle de sport se négocie en fonction de la surface et de l'emplacement, et les charges récurrentes mensuelles représentent 15 000 à 20 000 € pour une salle indépendante de taille moyenne.
Le loyer se négocie au mètre carré, et son prix dépend d'abord de l'emplacement : en centre-ville, vous payez plus cher, mais vous captez plus d'abonnés car la salle se trouve sur leur trajet. Avant de signer, comparez plusieurs zones pour voir ce que chaque euro de loyer vous rapporte en visibilité. Posez la surface dont vous avez réellement besoin, car chaque mètre carré vacant reste une charge fixe qui court chaque mois.
Les charges récurrentes, elles, s'empilent vite : énergie et eau, entretien des équipements, assurance, accueil du public, logiciel de gestion. Le piège n'est pas la ligne elle-même, c'est la ligne sans papier. Pour chacune, gardez la pièce justificative : bail, contrat de travail, devis de maintenance, police d'assurance. Ces documents font la différence le jour où vous cherchez un financement ou un associé, parce qu'ils transforment une estimation en engagement vérifiable.
Pour approfondir
Avant de signer un bail, il faut voir que le loyer n'est pas un coût isolé : il fixe le nombre d'abonnés que vous devrez atteindre pour tenir.
Voir l'effet emplacement
Concept
Comment le choix de l'emplacement change la structure de coûts
Un loyer deux à trois fois plus élevé en centre-ville ne se rattrape pas par le seul passage : il déplace votre seuil de rentabilité de plusieurs centaines d'abonnés.
Karim a deux devis sur la table. En périphérie, un local à 2 500 € par mois : il imagine 600 abonnés, avec un taux de conversion modeste car il faut venir en voiture et se garer. En centre-ville, un local à 6 000 €, visible depuis la rue : le passage est fort, mais il doit viser 900 abonnés pour justifier le loyer. Les deux projets ne se ressemblent plus : ce n'est pas le même métier, ni le même rythme de recrutement.
Le loyer au mètre carré en centre-ville peut être deux à trois fois supérieur à celui d'une zone périphérique. Ce n'est pas seulement une ligne de charge : c'est un multiplicateur appliqué à votre objectif d'abonnés. Plus le loyer monte, plus le nombre d'abonnés nécessaires grimpe, et plus la moindre erreur de conversion coûte cher. La faisabilité se lit dans ce rapport, pas dans le montant brut du loyer.
En périphérie, vous obtenez davantage de surface pour le même budget, mais la fréquentation dépend de l'accès voiture et du stationnement. Un local ancien à rénover ajoute des travaux que le loyer bas ne compense pas toujours. En centre-ville, le flux de passage joue surtout si la salle est visible depuis la rue. Enfin, un bail commercial de 3, 6 ou 9 ans fixe la durée de remboursement que la banque acceptera de financer.
Le compromis n'est donc pas de choisir le loyer le plus bas ou l'emplacement le plus passant, mais celui dont le couple loyer et abonnés atteignables reste cohérent avec votre trésorerie. Un loyer bas dans une zone sans passage peut coûter plus cher qu'un loyer élevé bien situé, si le recrutement s'étale sur des mois supplémentaires.
- Règles d'urbanismeDemandez à la mairie les règles applicables à l'adresse, notamment le coefficient d'occupation des sols, avant de signer la promesse.
- Travaux d'accessibilitéComparez le coût d'aménagement d'un rez-de-chaussée et d'un étage : un local en étage est plus complexe à rendre accessible.
- Loyer sur chiffre d'affairesRapportez le loyer annuel au chiffre d'affaires prévisionnel : visez environ 10 à 15 % au maximum avant de vous engager.
05 / 12
Quelles étapes suivre pour chiffrer le prévisionnel sans rien oublier ?
Le prévisionnel d'une salle de sport se construit dans l'ordre : chiffrer les investissements, estimer les charges, projeter les revenus, puis boucler le financement.
Commencez par les investissements, puis les charges, et seulement ensuite les revenus : la capacité de la salle détermine ce que vous pouvez encaisser, jamais l'inverse. Un prévisionnel bâti en sens contraire promet des recettes que ni vos équipements ni votre surface ne pourront porter.
Pour une première présentation bancaire, un prévisionnel sur trois ans avec le détail des douze premiers mois suffit : la banque veut voir le démarrage mois par mois, puis la trajectoire.
-
Chiffrer l'investissement
Devis à l'appui, poste par poste : local, travaux, équipement, mise aux normes, trésorerie de démarrage.
-
Estimer les charges fixes et variables
Loyer, salaires, énergie, maintenance, assurance : chaque ligne rattachée à un contrat ou un devis.
-
Projeter les revenus
Nombre d'abonnés accessible selon la surface, prix moyen, cours et coaching : distinguez les sources de chiffre d'affaires.
-
Boucler le financement
Apport, emprunt bancaire, aides et subventions : le total doit couvrir le besoin d'investissement et la trésorerie.
-
Vérifier la rentabilité
Seuil d'abonnés, taux de remplissage, churn : comparez vos hypothèses aux repères du secteur.
Pour la suiteRespecter l'ordre évite le pire, mais certaines erreurs de chiffrage fragilisent un business plan même bien construit.
06 / 12
Quelles erreurs de chiffrage fragilisent un business plan de salle de sport ?
Les erreurs qui fragilisent un business plan de salle de sport sont l'absence de frais cachés, la surestimation du nombre d'abonnés la première année et l'incohérence entre le tableau d'amortissement et l'offre de prêt.
Un taux de départ élevé annule une croissance d'abonnements optimiste : si le churn, la part d'abonnés qui partent chaque mois, est oublié, le prévisionnel affiche une progression que la réalité dément. Le banquier lit alors un projet qui recrute sans jamais perdre personne.
Le premier encaissement arrive rarement le premier mois, car l'ouverture, les inscriptions et les prélèvements se décalent. Ce trou de trésorerie fragilise un plan qui ne prévoit rien pour tenir jusque-là.
Chiffrer les frais cachés
Droits d'entrée, dépôt de garantie, diagnostics, frais de dossier bancaire : ces montants n'apparaissent pas dans les devis principaux.
Décaler le premier encaissement
Prévoyez deux à trois mois entre l'ouverture et un niveau d'abonnements significatif.
Vérifier l'énergie
Le poste énergie d'une salle de sport dépasse souvent les prévisions initiales à cause de la ventilation et du chauffage des vestiaires.
Harmoniser emprunt et amortissement
Une durée de prêt plus courte que l'amortissement crée un décalage que la banque repère tout de suite.
Pour approfondir
Un simple écart de durée entre l'emprunt et l'amortissement peut faire basculer la lecture bancaire d'un dossier : voici le mécanisme, chiffré sur un cas.
Voir l'effet du décalage
Comprendre le calcul
Le décalage entre le tableau d'amortissement et l'offre de prêt
Un prêt sur 7 ans pour du matériel amorti sur 10 ans gonfle le résultat comptable mais assèche le cash : la banque recale le dossier sur la trésorerie, pas sur le bénéfice affiché.
Sophie présente un prévisionnel avec un emprunt de 150 000 € sur 7 ans et une charge d'amortissement du matériel étalée sur 10 ans. La banque reprend les calculs : sur 7 ans, la mensualité réelle est plus élevée que celle inscrite dans le prévisionnel. L'écart annuel atteint plusieurs milliers d'euros qui manquent à la trésorerie les premières années, exactement là où la salle est la plus fragile.
Le tableau d'amortissement comptable et le tableau de remboursement du prêt n'obéissent pas aux mêmes durées. Une durée de prêt inférieure à la durée d'amortissement augmente la mensualité et diminue le cash disponible au démarrage. À l'inverse, un amortissement plus long que le prêt gonfle le résultat comptable tout en réduisant le cash réel : le projet paraît rentable sur le papier et tendu en banque.
La banque ne lit pas le résultat net, elle compare la capacité d'autofinancement au service annuel de la dette. La marge de sécurité doit rester positive chaque année, sans exception, même sur l'exercice de lancement. Corriger l'écart passe le plus souvent par un allongement de la durée du prêt ou par un apport complémentaire, deux leviers qui modifient la mensualité et l'apport exigé.
Attention à la limite : allonger le prêt réduit la mensualité mais augmente le coût total du crédit et la dette encore due à la revente du matériel. Aligner les durées sans simuler la trésorerie année par année revient à déplacer le problème, pas à le résoudre.
- Comparer les deux duréesAlignez la durée du prêt et la durée d'amortissement sur les mêmes équipements ; si elles diffèrent, corrigez le prévisionnel avant de le présenter.
- Recalculer le service annuel de la detteAdditionnez capital et intérêts de chaque année et vérifiez que la capacité d'autofinancement les couvre avec une marge positive.
- Simuler 7 ans et 10 ansComparez la trésorerie disponible chaque année entre les deux scénarios et retenez celui qui tient l'année de lancement.
07 / 12
Quel modèle retenir pour construire le chiffre d'affaires ?
Selon le modèle retenu (libre accès, cours collectifs ou hybride), le chiffre d'affaires d'une salle de sport se compose différemment : abonnements récurrents d'un côté, cours et coaching facturés à l'acte de l'autre.
Le libre accès mise sur le nombre d'abonnés et le taux de remplissage des salles, car c'est le volume qui fait vivre la structure : d'où un prix mensuel bas, plus facile à supporter pour une clientèle large. Le modèle cours, lui, repose sur un planning d'activités et des abonnements plus chers.
Dans les deux cas, la boutique et le coaching facturés à l'acte viennent compléter les revenus, alors chiffrez séparément ce qui est récurrent et ce qui se vend à l'unité.
Libre accès
L'abonné vient quand il veut, sans réservation. Le modèle dépend du nombre d'abonnés et de la surface disponible pour éviter l'attente en heure de pointe.
- Prix moyen du marché
- 32 à 33 € par mois
- Levier principal
- Nombre d'abonnés
Le point cléDimensionner la surface avant de fixer le prix.
Cours collectifs
Le planning d'activités justifie un abonnement plus cher et fidélise. Le chiffre d'affaires dépend du taux de remplissage des cours et du nombre de créneaux.
- Complément de revenus
- Cours à l'unité et coaching
Le point cléMesurer le taux de remplissage par créneau.
08 / 12
Comment construire le plan de financement et quelles aides viser ?
Le plan de financement d'une salle de sport associe un apport personnel, un emprunt bancaire et, selon le profil et le territoire, des aides publiques : le total doit couvrir le besoin d'investissement et la trésorerie de démarrage.
Votre banque regarde d'abord ce que vous mettez vous-même sur la table. Puisque l'apport personnel montre votre engagement, comptez-le hors garanties. Le reste se construit en emprunt, et vous vérifiez alors que la durée du prêt reste compatible avec l'amortissement du matériel, une machine financée plus longtemps qu'elle ne tient, et vous payez un équipement déjà mort. L'apport rassure, l'emprunt fait le reste.
Les aides publiques dépendent de votre territoire et de votre statut, puisque aucune ne se déclenche toute seule. Avant de les inscrire au plan, vérifiez auprès de votre région, de Bpifrance et de votre réseau consulaire ce qui existe réellement. Prévoyez aussi la trésorerie de démarrage. Une salle ouvre avant d'encaisser des abonnements, et si l'argent manque au premier mois, l'emprunt ne suffit plus.
Pour la suiteCes équilibres posés, voyez de combien on parle selon la taille de la salle.
09 / 12
Deux exemples chiffrés : de combien a-t-on besoin selon la taille de la salle ?
Une salle hybride de 400 m² hors centre-ville demande environ 300 000 € d'investissement, contre environ 500 000 € pour une salle de 600 m² en centre-ville avec 1 100 abonnés visés.
Deux salles, deux tickets d'entrée très différents, et pourtant la même méthode de calcul. Le montant dépend d'abord de la surface, puis de l'emplacement. Un local hors centre-ville se loue moins cher, mais il attire une clientèle qui vient en voiture. Le niveau d'équipement fait le reste, du plateau de musculation aux espaces de cours. Une salle hybride de taille moyenne hors centre-ville reste donc nettement plus accessible qu'une salle plus grande implantée au cœur de la ville.
Un montant seul ne dit rien à votre banquier. Chaque exemple doit s'accompagner du nombre d'abonnés et du chiffre d'affaires correspondant. Ce couple montre si l'investissement tient debout. Sans lui, le dossier affiche une dépense sans recette en face, et personne ne peut juger si le projet rembourse quoi que ce soit. Le dossier se lit d'un bloc : comment le loueur trouve la surface, l'emplacement, l'équipement, les abonnés et les revenus détermine la valeur locative.
10 / 12
Quels indicateurs suivre pour vérifier la rentabilité dans le prévisionnel ?
Pour vérifier la rentabilité d'une salle de sport, suivez le taux de remplissage, le churn mensuel, la marge par abonné et le seuil d'abonnés couvert par vos charges fixes.
Le taux de remplissage mesure la part d'abonnés réellement présents aux heures de pointe. C'est lui qui fixe votre capacité réelle. Avant d'ouvrir de nouveaux créneaux, encore faut-il que les séances existantes soient occupées ; un taux faible laisse des créneaux vides que vous payez quand même.
Le churn, part d'abonnés qui partent chaque mois, se compense par un recrutement constant. Si vous perdez un abonné sur vingt-cinq, il faut en recruter autant pour rester stable : votre prospection ne fait donc pas grossir la salle, elle la maintient.
Exemple chiffré
Suivre le churn sur un an
- Abonnés en début d'année
- 600
- Taux de churn mensuel
- 4 %
-
Churn annuel composé38,7 %
1 − (1 − 0,04) ^ 12
Effet cumulé du churn sur douze mois.
-
Abonnés perdus si aucun recrutement232,37 abonnés
600 × (1 − (1 − 0,04) ^ 12)
Nombre d'abonnés à recruter pour maintenir le niveau initial.
11 / 12
Comment construire un business plan de salle de sport qui tient debout ?
La solidité d'un business plan de salle de sport repose sur le lien entre vos charges mensuelles, le nombre d'abonnés atteignable et le modèle économique choisi.
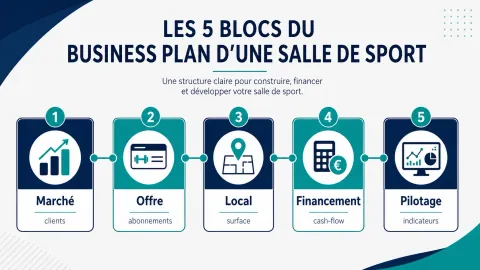
Un business plan de salle de sport s'articule autour de quatre blocs indissociables : les investissements de démarrage, les charges récurrentes, les revenus et le financement. Votre prévisionnel ne vaut que si le nombre d'abonnés nécessaire pour couvrir les charges fixes est réaliste au regard de votre zone de chalandise et de votre modèle. Négocier le loyer, chiffrer les mises aux normes et sécuriser la trésorerie de démarrage évitent les mauvaises surprises des premiers mois.
Le choix du modèle pèse directement sur la construction du chiffre d'affaires : le libre accès dépend du taux de remplissage et d'un prix mensuel attractif, tandis que le modèle cours repose sur un planning et des abonnements plus chers, complétés par la boutique et le coaching. Ne surestimez jamais le nombre d'abonnés la première année et veillez à la cohérence entre votre tableau d'amortissement et l'offre de prêt. Suivez ensuite le churn, la marge par abonné et le seuil de couverture pour piloter la rentabilité.
12 / 12
Questions fréquentes